Domain irc24.de kaufen?
Wir ziehen mit dem Projekt
irc24.de um.
Sind Sie am Kauf der Domain
irc24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain irc24.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
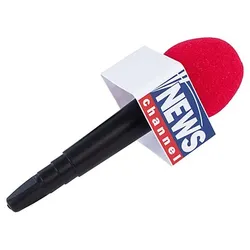
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Das Neue Testament jüdisch erklärt - in der DiskussionDas Neue Testament jüdisch erklärt - in der Diskussion , Der Diskussionsband zum 'Neuen Testament - Jüdisch erklärt Im Jahr 2020 erschien 'Das Neue Testament - jüdisch erklärt' (NTJE) als erste vollständige Kommentierung des Neuen Testaments von Menschen jüdischen Glaubens in deutscher Sprache. Seine Veröffentlichung hat nicht nur in der kirchlichen und theologischen Öffentlichkeit große Aufmerksamkeit erregt und wurde als ein bahnbrechender Beitrag zum jüdisch-christlichen Dialog begrüßt. In diesem Band diskutieren zahlreiche Wissenschaftler:innen aus dem deutschsprachigen Raum verschiedene Aspekte des NTJE. Für alle Beiträge gilt, dass sie von ausgewiesenen Expert:innen stammen und ebenso prägnant wie präzise formuliert sind. Dadurch richtet sich dieser Diskussionsband wie schon das NTJE auch an interessierte Laien und Menschen ohne akademische oder theologische Vorkenntnisse. , Zierstreifen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230515, Produktform: Leinen, Redaktion: Kraus, Wolfgang~Raithel, Jan~Tilly, Michael~Töllner, Axel, Seitenzahl/Blattzahl: 334, Keyword: Christlich-jüdischer Dialog; Diskussionsband; Jüdischer Dialog; Lutherübersetzung; Neues Testament; jüdische tradition, Fachschema: Thora~Tora - Thora ~Bibel~Heilige Schrift~Schrift, Die (Heilige Schrift), Fachkategorie: Judentum: Heilige Texte, Warengruppe: HC/Judentum, Fachkategorie: Bibel, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelgesellschaft, Länge: 210, Breite: 156, Höhe: 22, Gewicht: 418, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
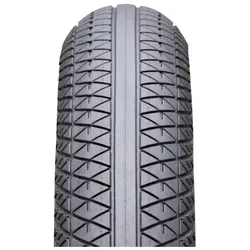
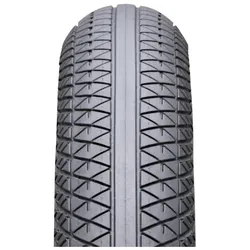
IRC, VeloreifenDieser Hochleistungsreifen ist für BMX-Rennsportwettkämpfe konzipiert. Der Reifen IRC Siren Comp ist vom Modell Siren Pro inspiriert, das von dem ehemaligen Profi-Rider Sam Willoughby entwickelt wurde. Er verfügt über dasselbe Profil auf der Lauffläche mit einer sehr glatten Mittelrippe, die den Rollwiderstand auf den Linien erhöht, und an den Seiten ein Design, das guten Grip in Kurven bietet.59,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Das Neue Testament jüdisch erklärt - in der DiskussionDas Neue Testament jüdisch erklärt - in der Diskussion , Der Diskussionsband zum 'Neuen Testament - Jüdisch erklärt Im Jahr 2020 erschien 'Das Neue Testament - jüdisch erklärt' (NTJE) als erste vollständige Kommentierung des Neuen Testaments von Menschen jüdischen Glaubens in deutscher Sprache. Seine Veröffentlichung hat nicht nur in der kirchlichen und theologischen Öffentlichkeit große Aufmerksamkeit erregt und wurde als ein bahnbrechender Beitrag zum jüdisch-christlichen Dialog begrüßt. In diesem Band diskutieren zahlreiche Wissenschaftler:innen aus dem deutschsprachigen Raum verschiedene Aspekte des NTJE. Für alle Beiträge gilt, dass sie von ausgewiesenen Expert:innen stammen und ebenso prägnant wie präzise formuliert sind. Dadurch richtet sich dieser Diskussionsband wie schon das NTJE auch an interessierte Laien und Menschen ohne akademische oder theologische Vorkenntnisse. , Zierstreifen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230515, Produktform: Leinen, Redaktion: Kraus, Wolfgang~Raithel, Jan~Tilly, Michael~Töllner, Axel, Seitenzahl/Blattzahl: 334, Keyword: Christlich-jüdischer Dialog; Diskussionsband; Jüdischer Dialog; Lutherübersetzung; Neues Testament; jüdische tradition, Fachschema: Thora~Tora - Thora ~Bibel~Heilige Schrift~Schrift, Die (Heilige Schrift), Fachkategorie: Judentum: Heilige Texte, Warengruppe: HC/Judentum, Fachkategorie: Bibel, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelgesellschaft, Länge: 210, Breite: 156, Höhe: 22, Gewicht: 418, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
King, Stephen: Blutige NachrichtenBlutige Nachrichten , Blutig. Apokalyptisch. Dramatisch. Bizarr. In der Vorweihnachtszeit richtet eine Paketbombe an einer Schule nahe Pittsburgh ein Massaker an. Kinder sterben. Holly Gibney verfolgt die furchtbaren Nachrichten im Fernsehen. Der Reporter vor Ort erinnert sie an den gestaltwandlerischen Outsider, den sie glaubt vor nicht allzu langer Zeit zur Strecke gebracht zu haben. Ist jene monströse, sich von Furcht nährende Kreatur wieder erwacht? Die titelgebenden Geschichte "Blutige Nachrichten" - eine Stand-alone-Fortsetzung des Bestsellers "Der Outsider" - ist nur einer von vier Kurzromanen in Stephen Kings neuer Kollektion, die uns an ebenso fürchterliche wie faszinierende Orte entführt. Mit einem Nachwort des Autors zur Entstehung jeder einzelnen Geschichte. Ungekürzte Lesung mit David Nathan 2 MP3-CDs, ca. 16h 21min , Manueller Starter > Motorstarter , Auflage: Ungekürzte Lesung, Erscheinungsjahr: 20200810, Produktform: Software, Inhalt/Anzahl: 2, Autoren: King, Stephen, Übersetzung: Kleinschmidt, Bernhard, Vorleser: Nathan, David, Edition: UBR, Auflage/Ausgabe: Ungekürzte Lesung, Keyword: bestseller; bestsellerliste; bill hodges; cuco; grippevirus; horror; hörbuch; krimi; kriminalromane; krimis; mr mercedes; new york times bestseller; outsider; spiegel bestseller; spiegel-bestseller; spiegelbestseller; thriller; weltuntergang, Fachschema: Amerikanische Belletristik / Kriminalroman~Hörbuch / Kriminalroman~Horror / Romane, Erzählungen, Heftromane, Fachkategorie: Thriller / Spannung~Kriminalromane und Mystery, Warengruppe: AUDIO/Belletristik/Kriminalromane, Fachkategorie: Zeitgenössische Horrorliteratur, Thema: Nervenkitzeln, Sekunden: 981, Text Sprache: ger, Originalsprache: eng, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Random House Audio, Verlag: Random House Audio, Verlag: Random House Audio, Länge: 147, Breite: 141, Höhe: 10, Gewicht: 106, Produktform: MP3, Genre: Hörbücher, Genre: Hörbuch, Alternatives Format EAN: 9783453273078 9783641265250 9783837152913, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 233218720,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IRC, VeloreifenDieser Hochleistungsreifen ist für BMX-Rennsportwettkämpfe konzipiert. Der Reifen IRC Siren Comp ist vom Modell Siren Pro inspiriert, das von dem ehemaligen Profi-Rider Sam Willoughby entwickelt wurde. Er verfügt über dasselbe Profil auf der Lauffläche mit einer sehr glatten Mittelrippe, die den Rollwiderstand auf den Linien erhöht, und an den Seiten ein Design, das guten Grip in Kurven bietet.59,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.